こんにちは、つむぎです。
保険、ちゃんと定期的に見直してますか?「とりあえず入ったままにしてる」という方、実はかなり多いと思います。私もFP2級を取得するまでは、「よくわからないからそのまま」にしていた一人でした。
今日は私がFP2級・AFPの知識をベースに、ライフステージ別に「本当に必要な保険」を正直にお伝えします。あくまで私個人の考え方なので、最終的な判断はご自身の状況に合わせてくださいね。
 つむぎ
FP2級を持ちながら『数字は苦手』な私が、試行錯誤してたどり着いた保険の考え方をシェアします。難しい話は抜きで、等身大でお話しますね。
保険、ちゃんと見直してますか?
保険は「一度入ったら終わり」ではありません。ライフステージが変わるたびに、必要な保障の内容も変わっていきます。
でも実際のところ、「保険のことってよくわからないし、担当者に勧められたから入ったまま」という方がほとんどではないでしょうか。
私もFP2級を取得してから気づいたことがたくさんあります。「あの保険、もっと早く見直せばよかった」と思ったこともあります。大切なのは、自分のライフステージに合った保障を選ぶこと。今日はそのヒントをお伝えできればと思います。
まず大前提:「保険は保険、貯蓄は貯蓄」
 つむぎ
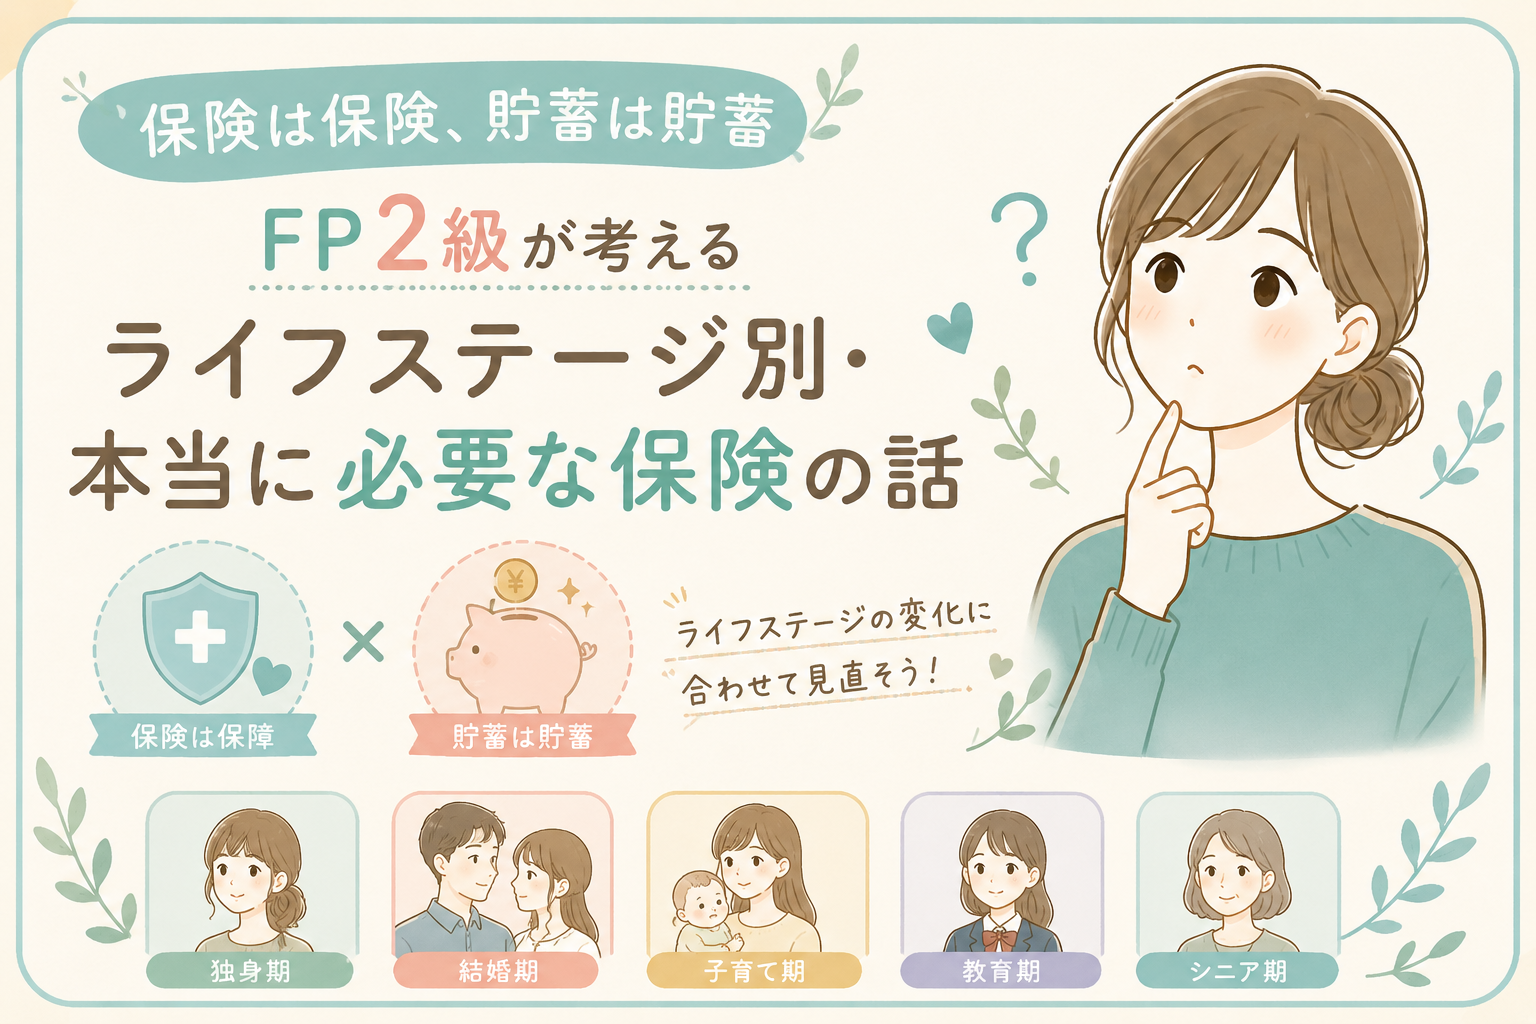
私の保険の考え方はシンプルで、「保険は保険、貯蓄は貯蓄」で分けること。この考えに行き着いてから、保険がぐっとわかりやすくなりました。
貯蓄型終身保険をおすすめしない理由
保険ショップなどで「この保険は掛け捨てじゃなく、将来お金が戻ってきますよ」と言われた経験はありませんか?それが貯蓄型(積立型)の保険です。保障と貯蓄が一つになっていて、一見便利そうですよね。
ただ、私には合いませんでした。理由はシンプルで、保険と貯蓄を一つにすると、両方が中途半端になりがちだからです。
- 保障が手薄になりやすい
- 解約返戻金は早期解約だと思ったより少ない
- 資産形成として見ると利回りが低い
「私には合わなかった」というスタンスなので、ご自身の状況や価値観で判断してください。ただ、保険と貯蓄を分けて考えるというシンプルな視点は、一度試してみる価値があると思っています。
掛け捨て保険で十分な理由
保険の本来の役割は「万が一のリスクに備えること」。万が一に備えるなら、掛け捨ての保険でシンプルに必要な保障だけをカバーすれば十分です。
収入保障保険や定期保険なら、必要な保障額をしっかり確保しながら、保険料を低く抑えられます。その分を貯蓄やNISAの積立に回す方が、私には合っていました。
【独身期】まず医療・がん保険から
つむぎ独身の時期って、何の保険に入ればいいか一番迷いませんか?私も最初はよくわからなかったので、シンプルに考えるとよいと思います。
独身の時期は、自分一人を守る最低限の保障から始めるのがシンプルです。
まず入っておきたい保険
医療保険・がん保険から始めるのがおすすめです。入院や手術にかかる費用を補うための保険です。「健康保険があるから大丈夫」と思う方もいますが、入院中は収入が減る一方で生活費はかかり続けます。
特にがんは治療が長期化することもあるため、医療保険とセットでがん保険も検討する価値があります。ただ「がん保険が必要かどうか」は個人の事情によるところが大きいと思っています。がんになりにくい家系の方や、高額療養費制度で対応できると考える方は、医療保険だけでもよいかもしれません。
私個人は、癌家系で家族が闘病している経緯があるため、「もしものときの備え」として加入しています。「入らなくてもいいけど、私は心配だから入ってる」というのが正直なところです。
ただ、大前提として日本は公的保険が充実しているので、民間の医療保険・がん保険は最低限でよいと私は思っています。高額療養費制度があるおかげで、どれだけ治療費がかかっても自己負担額には上限があります。
我が家では「緊急特別費(収入が急減したときのための貯蓄)」を目標額まで積み上げたら、医療保険・がん保険を解約する予定でいます。貯蓄でカバーできる体制が整えば、保険料を払い続ける必要がなくなるからです。
死亡保険の優先度は低め
死亡保険は「自分が亡くなったときに、残された家族が困らないようにするもの」です。独身で扶養している家族がいない場合は、優先度は低くて大丈夫です。
もちろん将来のことを考えて、若いうちから加入しておくという考え方もあります。ただ「いま必要か」という観点では、独身期は医療・がん保険が優先です。
【結婚後】収入保障保険が最優先
結婚して家族が増えると、保険の優先度が大きく変わります。「自分が亡くなったとき、残された家族は大丈夫か」を考えるようになるからです。
収入保障保険(または定期保険)が重要になる
収入保障保険は、被保険者が亡くなった場合に毎月一定額の保険金が支払われる保険です。定期保険との違いは受け取り方で、毎月「収入」のような形で受け取れます。残された家族が生活費を管理しやすいのが特徴です。
掛け捨てですが、それがシンプルで合理的だと私は考えています。「お金が戻ってこないのはもったいない」と感じる方もいると思いますが、保険の役割は万が一に備えること。貯蓄は別で育てる方が、結果として効率的なことが多いです。
共働きでも夫婦両方に必要
「共働きだから、どちらか一方が亡くなってもなんとかなる」と思っていませんか?確かに収入は残りますが、万が一の場合には家事・育児・仕事のすべてを一人でこなすことになります。家事代行や保育のサポートを外注すると、想定以上の費用がかかることもあります。
共働きでも、夫婦それぞれに収入保障保険を検討する価値があると私は思っています。
つむぎ正直に言うと、我が家は夫の収入保障保険には加入していますが、私の分がまだ未加入です。共働きだから大丈夫かなと思いつつ、「本当はちゃんと考えないといけないな」と感じているのが現状です。これは私の課題…!
【子育て期】保障の見直しどきMAX
子育て期は、保険の必要性がもっとも高まる時期です。子どもの生活費・教育費を守るためのセーフティネットとして、収入保障の確認が欠かせません。
つむぎ子どもが増えるほど、万が一の時のリスクも大きくなります。「保障額が足りてるかな?」と一度立ち止まって確認するのが大事だと実感しています。
確認してほしいポイント
- 万が一の時に、子どもが成人するまでの生活費がカバーできるか
- 教育費(大学まで含めると数百万〜1,000万円以上かかることも)を見据えた保障額になっているか
- 医療保険・がん保険は更新時期を迎えていないか(保険料が上がっていないか確認)
子どもが多いほど保障が必要な期間も長くなります。我が家は3人いるので、末の子が成人するまでを考えると20年以上の保障期間が必要です。こうして考えると、保険の見直しは「気になったとき」より「ライフイベントのたびに」が正解だと思います。
【老後】保険より貯蓄・資産形成へ
子どもが独立して住宅ローンも完済した老後は、死亡保険はほぼ不要になります。「残された家族のために」という必要性が下がるからです。
公的制度(高額療養費・介護保険)を活用する
老後の医療費が心配な方も多いと思いますが、日本には公的な高額療養費制度があります。ひと月の医療費の自己負担額が一定を超えた分が払い戻される仕組みで、年収によって上限額は異なりますが「無制限に医療費がかかり続ける」ことはありません。
また、介護が必要になった場合も公的な介護保険制度を活用できます。老後のリスクは、民間の保険よりも貯蓄・資産形成で備える方が合理的と私は考えています。
医療保険は見直しを検討する時期
老後は保険の見直しどきでもあります。「何十年も前に入ったまま」という医療保険は、保障内容が古く保険料だけ払い続けているケースもあります。現在の保障内容と保険料のバランスを確認してみましょう。
まとめ:ライフステージに合わせて見直すことが大事
つむぎ「保険は難しい」と思っていた私も、シンプルな考え方を持つことで整理できるようになりました。ライフステージごとに少し立ち止まって確認するだけで、だいぶ変わります。
今日の内容をまとめます。
- 保険は一度入ったら終わりじゃない。ライフステージに合わせて見直すことが大切
- 「保険は保険、貯蓄は貯蓄」で分けて考えるとシンプル
- 独身期は医療・がん保険から、結婚・子育て期は収入保障が重要、老後は保険より資産形成へ
- 公的制度(高額療養費・介護保険)も上手に活用する
保険は個人の状況によって最適解が違います。私の考え方があなたに合うかどうかも、ご自身の状況で判断してください。「自分の保険、ちゃんと合ってるかな?」と気になったら、無料の保険相談サービスを利用してみるのもひとつの方法です。FPに相談できるものも多く、中立的な立場でアドバイスをもらえます。
[ここに保険相談のアフィリエイトを設置]